Domain fliesengeschäft.de kaufen?
Wir ziehen mit dem Projekt
fliesengeschäft.de um.
Sind Sie am Kauf der Domain
fliesengeschäft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fliesengeschäft.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
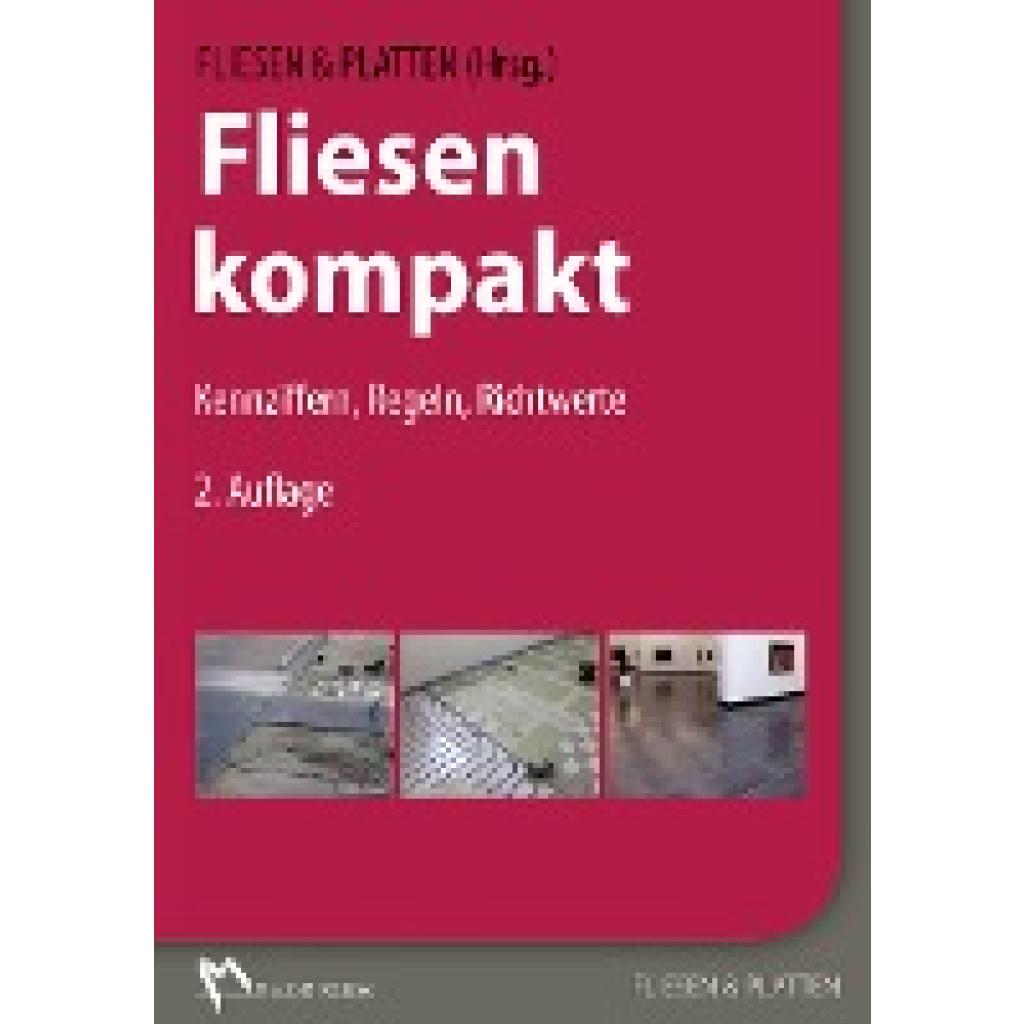
Fliesen kompaktFliesen kompakt , "Fliesen kompakt" bietet rasche Antworten und Tipps zur fachgerechten Ausführung von Fliesenarbeiten und zur Vermeidung von Streitigkeiten auf der Baustelle. Die Praxishinweise, Richtwerte und Kennziffern unterstützen bei der täglichen Arbeit und geben Hilfestellung bei den wichtigsten Problemlösungen der Fliesenverlegung vor Ort. Das handliche DIN A6-Format liefert Fliesenlegern, Bauleitern, Polieren und Planern die wichtigsten Informationen, die für die fachgerechte Ausführung von Fliesen- und Natursteinarbeiten nötig sind, zum schnellen Nachschlagen auf der Baustelle. Die zweite Auflage berücksichtigt die aktuellen Regelwerke und Normen, vor allem die neuen Abdichtungsnormen 18531 "Abdichtung von Balkonen, Loggien und Laubengängen", 18534 "Abdichtung von Innenräumen" und 18535 "Abdichtung von Behältern und Becken". Das Kapitel "Abdichtungen" wurde deshalb komplett aktualisiert. Neu aufgenommen wurden die Themen: Grundierung, CE-Kennzeichnung und Klassifizierung von Fugendichtstoffen, Ermittlung der Bettungsziffer von Dämmungen, Beurteilung von Unregelmäßigkeiten bei Naturwerksteinarbeiten Die wichtigsten Verkaufsargumente: Antworten auf die wichtigsten Fragen beim Ausführen von Fliesenarbeiten; ständiger Begleiter auf der Baustelle im handlichen Format; aktueller Stand der wichtigsten Regelwerke: Berücksichtigung der komplett überarbeiteten Abdichtungsnormen Aus dem Inhalt: ¿ Baustoffe ¿ Ausführung und Verarbeitung - die wichtigsten Problemlösungen ¿ Instandhaltung, Reinigung ¿ Maßtoleranzen ¿ Normen- und Literaturverzeichnis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20180122, Produktform: Kartoniert, Beilage: GB, Autoren: Stein, Alfred~Rose, Michael~Höltkemeyer, Friedrich~Ertl, Ralf~Hagemann, Werner~Mauer, Walter~Mehmcke, Hans-Joachim~Sieksmeier, Jörg~Steiner, Claudia~Schmeizl, Andreas, Redaktion: Fliesen & Platten, Auflage: 18002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 416, Abbildungen: 168 farbige Abbildungen 71 Tabellen, Keyword: Abdichtung; Bauausführung; Bewegungsfugen; Dämmung; Dünnbettverfahren; Ebenheitstoleranzen; Fliesenformate; Fugendichtstoffe; Maßtoleranzen; Mosaikarbeiten; Natursteinarbeiten; Verlegeuntergründe, Fachschema: Fliese~Fliesenleger~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie~Renovierung~Bau / Hochbau~Hochbau, Fachkategorie: Bauhandwerk~Hochbau und Baustoffe~Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 151, Breite: 108, Höhe: 24, Gewicht: 380, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **

Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
Fliesen kompaktFliesen kompakt , "Fliesen kompakt" bietet rasche Antworten und Tipps zur fachgerechten Ausführung von Fliesenarbeiten und zur Vermeidung von Streitigkeiten auf der Baustelle. Die Praxishinweise, Richtwerte und Kennziffern unterstützen bei der täglichen Arbeit und geben Hilfestellung bei den wichtigsten Problemlösungen der Fliesenverlegung vor Ort. Das handliche DIN A6-Format liefert Fliesenlegern, Bauleitern, Polieren und Planern die wichtigsten Informationen, die für die fachgerechte Ausführung von Fliesen- und Natursteinarbeiten nötig sind, zum schnellen Nachschlagen auf der Baustelle. Die zweite Auflage berücksichtigt die aktuellen Regelwerke und Normen, vor allem die neuen Abdichtungsnormen 18531 "Abdichtung von Balkonen, Loggien und Laubengängen", 18534 "Abdichtung von Innenräumen" und 18535 "Abdichtung von Behältern und Becken". Das Kapitel "Abdichtungen" wurde deshalb komplett aktualisiert. Neu aufgenommen wurden die Themen: Grundierung, CE-Kennzeichnung und Klassifizierung von Fugendichtstoffen, Ermittlung der Bettungsziffer von Dämmungen, Beurteilung von Unregelmäßigkeiten bei Naturwerksteinarbeiten Die wichtigsten Verkaufsargumente: Antworten auf die wichtigsten Fragen beim Ausführen von Fliesenarbeiten; ständiger Begleiter auf der Baustelle im handlichen Format; aktueller Stand der wichtigsten Regelwerke: Berücksichtigung der komplett überarbeiteten Abdichtungsnormen Aus dem Inhalt: ¿ Baustoffe ¿ Ausführung und Verarbeitung - die wichtigsten Problemlösungen ¿ Instandhaltung, Reinigung ¿ Maßtoleranzen ¿ Normen- und Literaturverzeichnis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20180122, Produktform: Kartoniert, Beilage: GB, Autoren: Stein, Alfred~Rose, Michael~Höltkemeyer, Friedrich~Ertl, Ralf~Hagemann, Werner~Mauer, Walter~Mehmcke, Hans-Joachim~Sieksmeier, Jörg~Steiner, Claudia~Schmeizl, Andreas, Redaktion: Fliesen & Platten, Auflage: 18002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 416, Abbildungen: 168 farbige Abbildungen 71 Tabellen, Keyword: Abdichtung; Bauausführung; Bewegungsfugen; Dämmung; Dünnbettverfahren; Ebenheitstoleranzen; Fliesenformate; Fugendichtstoffe; Maßtoleranzen; Mosaikarbeiten; Natursteinarbeiten; Verlegeuntergründe, Fachschema: Fliese~Fliesenleger~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie~Renovierung~Bau / Hochbau~Hochbau, Fachkategorie: Bauhandwerk~Hochbau und Baustoffe~Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 151, Breite: 108, Höhe: 24, Gewicht: 380, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
EStG - Einkommensteuergesetz (Deutschland) 2026, Taschenbuch von Gesetze24 Deutschland, Epubli, 978-3-565-19209-0Estg - Einkommensteuergesetz (deutschland) 2026, Taschenbuch Von Gesetze24 Deutschland, Epubli, 978-3-565-19209-0, Seitenanzahl: 43225,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.